※本記事は継続的に最新情報へアップデートしています。
MicrosoftとOpenAIは、完璧な同盟に見えた。Microsoftには巨大なクラウドと販売網があり、OpenAIには世界を驚かせるAIモデルがあった。
ところが2026年4月、両社は独占条件を外す契約改定を発表した。これは決別なのか。それとも、AIを巡る競争が次の段階に入った合図なのか。
答えは、互いを必要としながらも、互いだけには依存しないという新しい関係である。そこには、AIを導入する企業自身が考えるべき問題も隠れている。
✅ 先に結論
MicrosoftとOpenAIの提携は終了していません。2026年4月27日の契約改定により、MicrosoftのOpenAIモデル・製品IPに関するライセンスは非独占となり、OpenAIはすべての製品を任意のクラウド経由で顧客に提供できるようになりました。それでもMicrosoftは主要株主であり、Azureは主要クラウドパートナーです。両社は協業を続けながら、それぞれの選択肢を広げています。
序章|最強の同盟に走った亀裂
MicrosoftとOpenAIは、互いの不足を埋めることで急成長した。しかし、その成功は同時に、一社への依存という新たな課題を生んだのである。
2023年。生成AIの波が世界へ広がり、Microsoftのサティア・ナデラCEOとOpenAIのサム・アルトマンCEOは、変革の象徴として注目されました。Microsoftには企業向けソフトウェア、Azure、巨大な顧客基盤がありました。OpenAIにはChatGPTを生み出したモデル開発力がありました。互いに足りないものを相手が持っていたのです。
Microsoftは最先端モデルという「心臓」を得て、CopilotやAzureを強化する。OpenAIは大規模な学習とサービス提供を支える「器」となるクラウド基盤を得て、世界中のユーザーへ届く。そんな同盟は、ほとんど欠点がないように見えました。
しかし、AIが単なる話題の製品ではなく、企業の業務や経営を左右する基盤になると、前提が変わります。最も頼りになる相手が、最も大きな依存先にもなる。片方の戦略、価格、供給能力、契約が変われば、自社の未来まで揺らぎかねません。
そして2026年4月27日、両社は新たな契約改定を共同で発表しました。ここで読み違えてはいけないのは、モデル・製品のライセンスが非独占になったことと、協業が終わったことは別だという点です。では、両社は何を手放し、何を残したのでしょうか。まず契約の変化から見ていきます。
2026年4月の契約改定で、何が変わったのか
2026年4月の改定は、技術ライセンスとクラウド提供の自由度を広げた。一方で、Microsoftの株主としての立場やAzureとの協力は残った。
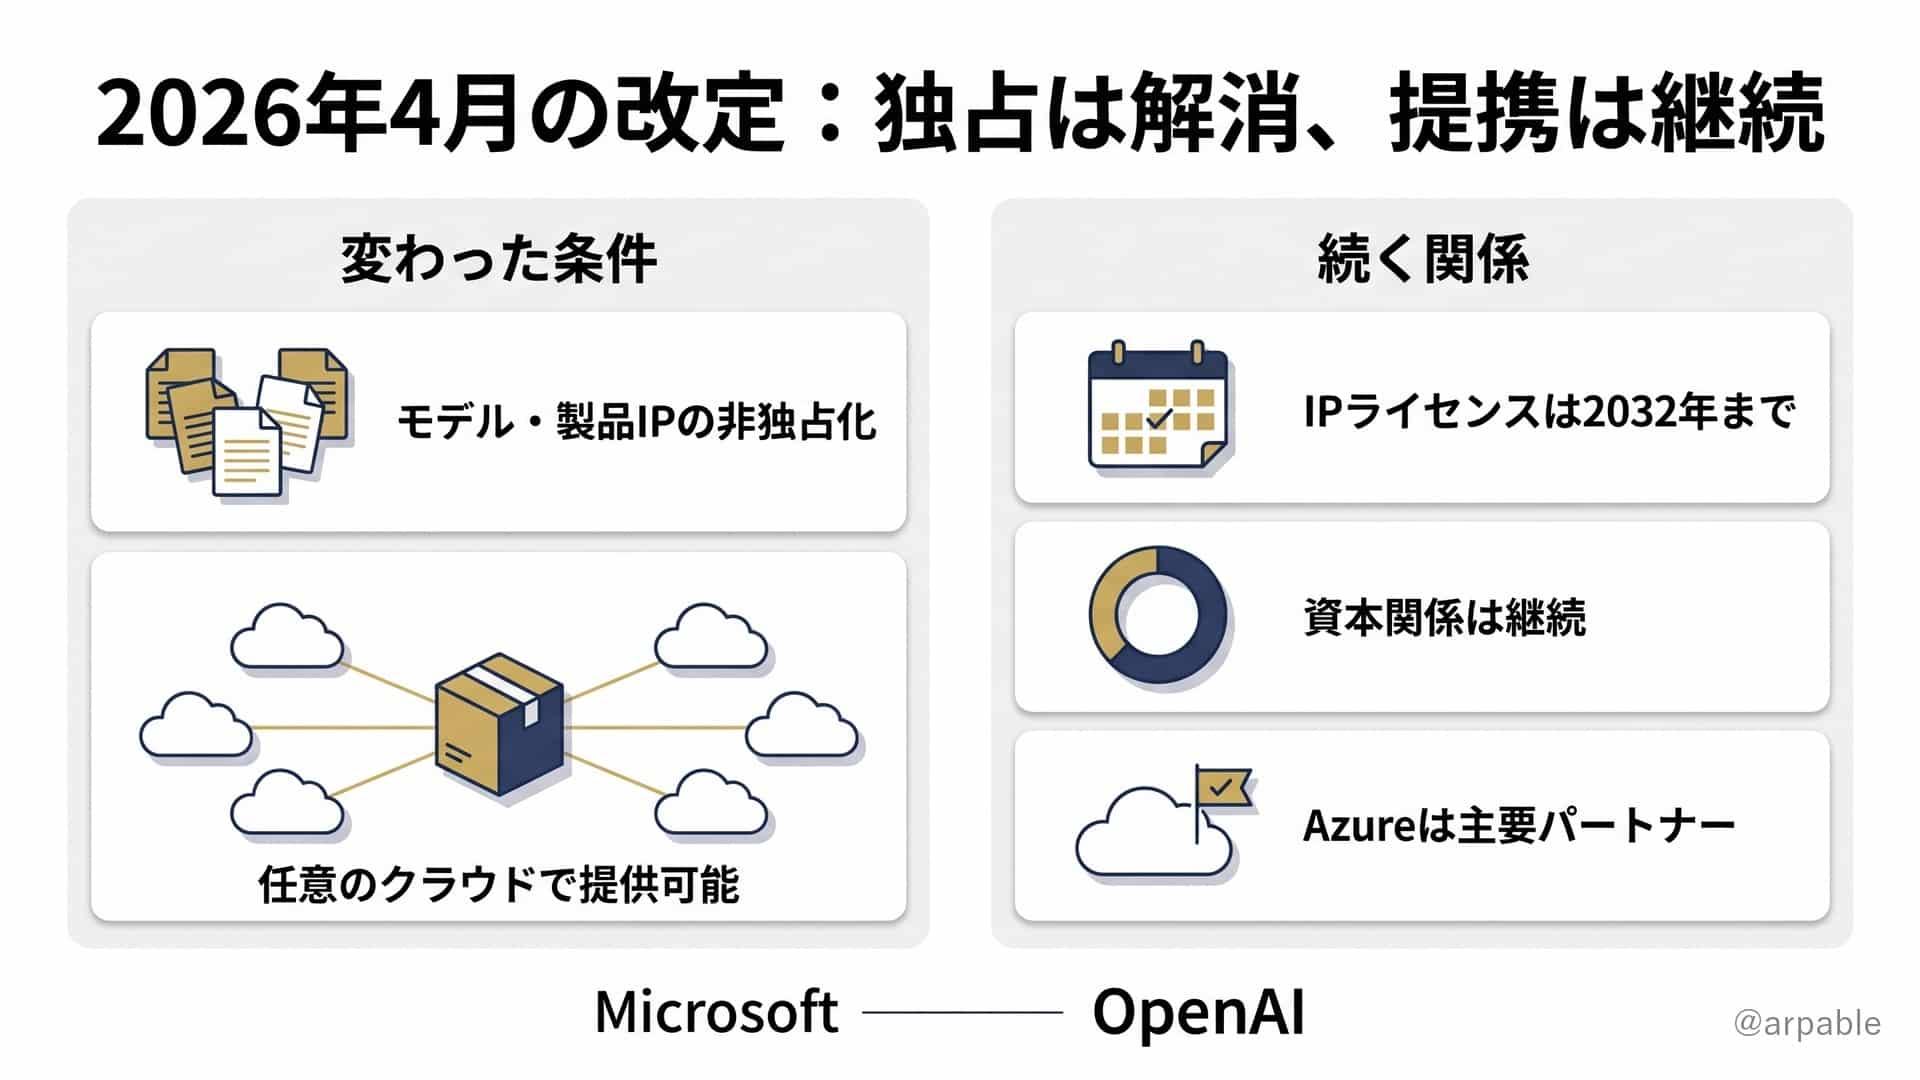
2025年10月28日、両社は提携を再定義する契約を公表しました。Microsoftは再編後のOpenAI Group PBCについて約27%の持分を保有すると説明し、モデル・製品IPの権利を2032年まで延長しました。当時は独占条件が残り、OpenAIは追加で2,500億ドルのAzureサービスを購入する契約も発表しています。この金額は2025年10月に発表された契約額であり、2026年4月改定後の未消化残高を表す数字ではありません。[Microsoft公式・2025年10月28日]
2026年2月27日の共同声明では、モデル・製品IPの独占ライセンスと、ステートレスAPIをAzureで提供する独占条件が続くと明示されていました。つまり、4月の変更を2月以前に遡って適用することはできません。[両社共同声明・2026年2月27日]
転換点は、そのわずか2か月後です。4月27日の共同発表には、次の変更が示されました。
| 論点 | 改定前 | 2026年4月27日改定後 |
|---|---|---|
| モデル・製品IP | Microsoftの独占ライセンス | 2032年までのライセンスを維持し、非独占化 |
| クラウド経由の提供 | ステートレスAPIのAzure独占条件が存在 | OpenAIは全製品を任意のクラウド経由で顧客に提供可能 |
| Azureの位置づけ | 独占条件と優先関係 | 主要クラウドパートナー。Microsoftが必要な機能を提供できず、かつ提供しないことを選んだ場合を除き、Azureで先行提供 |
| 収益分配 | 双方向の取り決め | Microsoft→OpenAIは終了。OpenAI→Microsoftは技術進展にかかわらず2030年まで同率・総額上限付きで継続 |
| 資本関係 | Microsoftが大株主 | 大株主としての関係が継続 |
※両社の公表要旨に、収益分配の具体的な料率と上限額は記載されていません。
ここで注意したいのは、「どのクラウドでも提供できる」という契約上の自由と、「すべての製品がすべてのクラウドですぐ使える」という提供状況とは、別の話だということです。また、Microsoftのモデル・製品IPに関する2032年までの権利と、研究IPやAGI判定の条項を一括して語ることもできません。
終わったのは提携そのものではなく、提携を縛っていた独占条件です。Azureでの先行提供という優先関係は残りました。両社の共同発表は、データセンター、次世代半導体、サイバーセキュリティでも協力を続けると明記しています。[OpenAI公式・2026年4月27日]
Microsoftが育てる、もう一つの心臓|マルチモデル戦略
Microsoftが進めるのはOpenAIとの決別ではなく、AIモデルを一社だけに依存させない設計である。自社モデルと外部モデルを使い分け、選択肢を確保する戦略だ。
MicrosoftにとってOpenAIのモデルは、CopilotやAzureの競争力を高める強力な「心臓」でした。CopilotやAzureで先端モデルを利用できることは巨大な優位ですが、利用者にとっての最適解が常に同じモデルとは限りません。低コストな推論、小型端末、専門業務、厳しいデータ条件では、別のモデルが適する場面もあります。
そこでMicrosoftは自社モデルのMAI系やPhi系を育て、同時にAnthropicなど他社モデルへの対応も進めています。Microsoft Foundryは、モデルを選んで企業向けアプリケーションへ組み込む基盤として位置づけられます。重要なのは個々のモデルの新旧ではなく、モデルが変わってもAzureとMicrosoftの業務基盤を選び続けてもらえる構造です。
2026年10月14日付のナデラCEOの株主レターでは、文脈・記憶・行動範囲を担う仕組みをモデルから分離し、用途に合わせてモデルを交換する構想を説明しています。Microsoftによれば、2026年度にMAI系を12を超える新モデルで拡充しました。[FY2026株主レター]
自社半導体Maiaも、同じ文脈で理解できます。Maia 200の運用に加えて次世代のMaia 300を計画し、自社半導体の利用割合を今後高める方針を示しています。ただし、これは将来の見通しであり、実績ではありません。モデル、チップ、クラウドのどこか一つが詰まったとき、代替手段を確保することには価値があります。ただし、すべてを内製することと自立することは違います。Microsoftは引き続きOpenAIの大株主であり、クラウドと先端モデルの協業から利益を得られる立場にあります。
この二重性こそ戦略の肝です。OpenAIが成功すれば恩恵を受けながら、OpenAI以外のモデルが選ばれる未来にも備える。Microsoftの狙いはOpenAIを失うことではなく、OpenAIを失っても選択肢がなくならないことにあると考えられます。モデル選定の考え方は、LLMモデルポートフォリオの解説でも詳しく扱っています。
OpenAIの魂と器|クラウド分散と顧客接点
OpenAIは高性能モデルの供給者にとどまらず、計算資源、製品、顧客との接点まで広げている。ただし、Microsoftから完全に独立したわけではない。
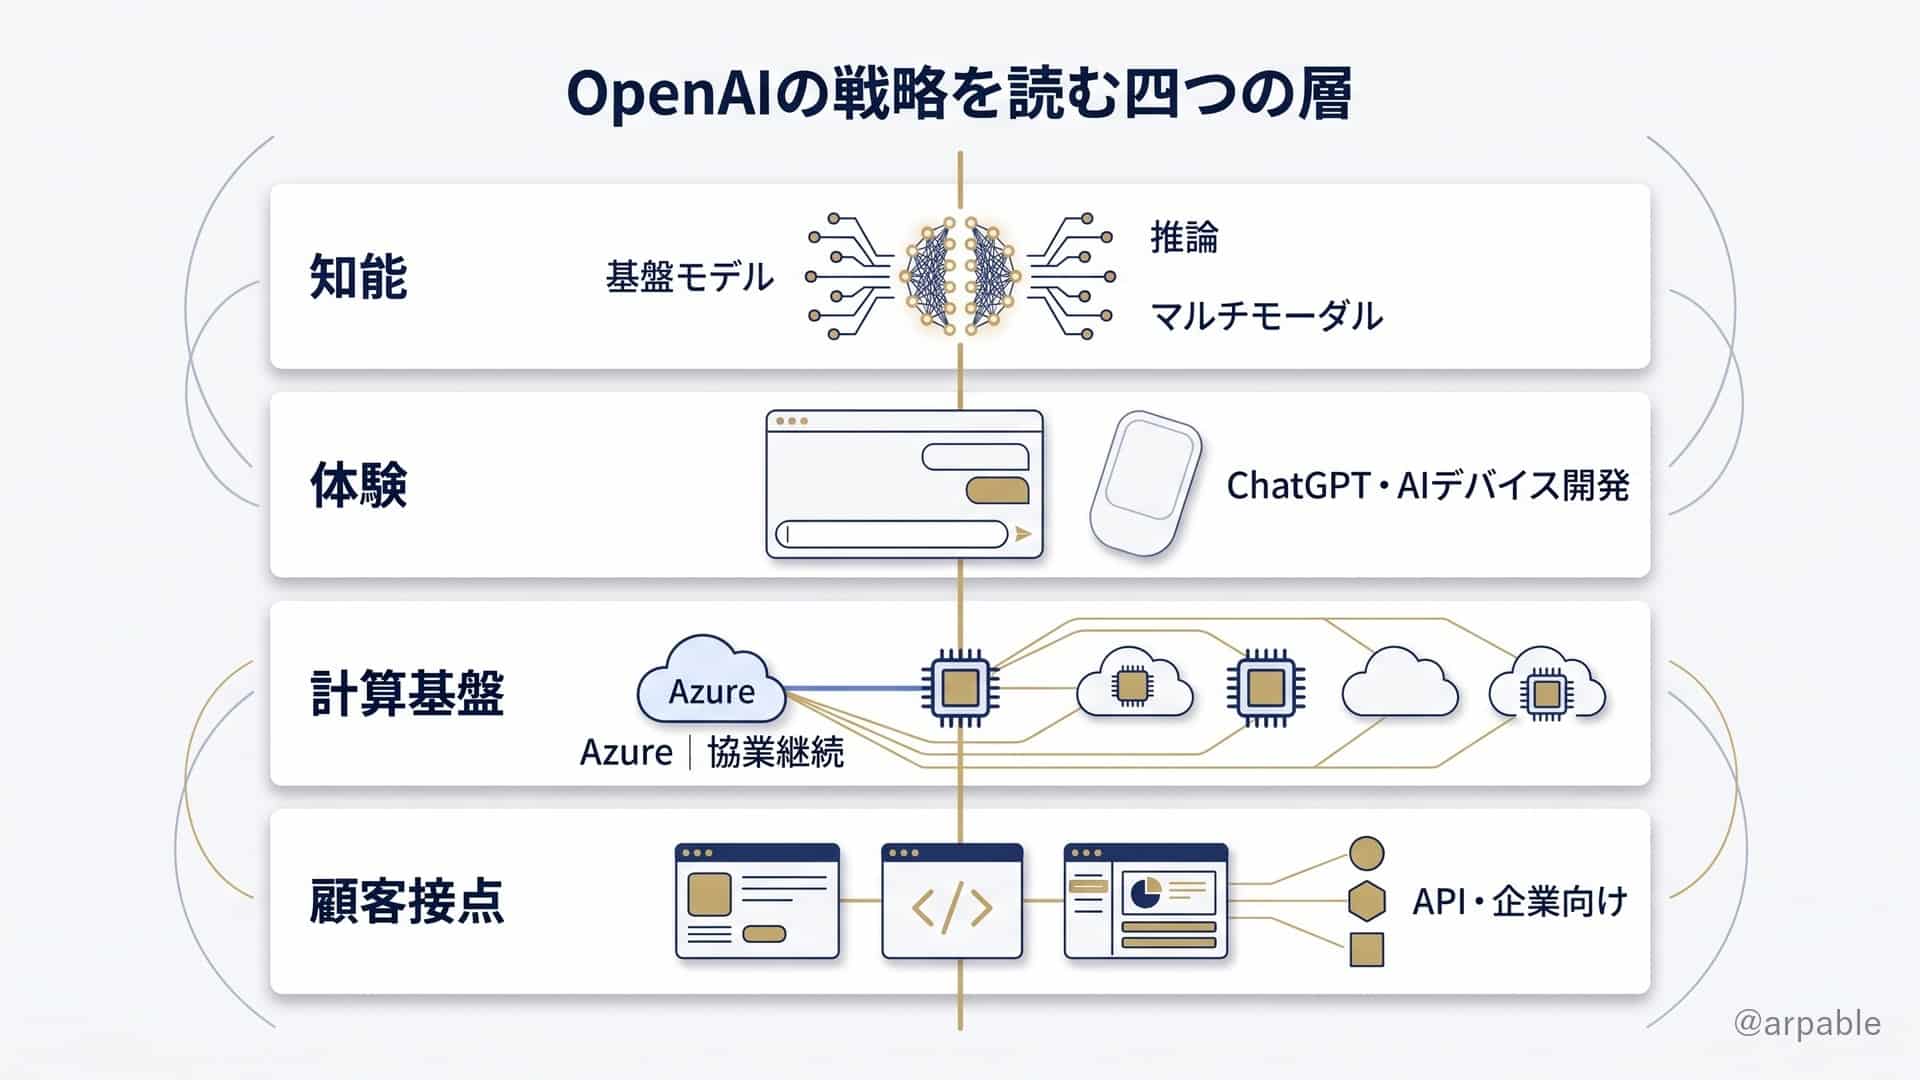
一方、OpenAIの立場から見れば、Microsoftは世界を変えるAIを育てるための大きな土台でした。しかしAIが生活や仕事の中心に近づけば、モデルをつくるだけで十分なのでしょうか。知能を誰が提供し、どの画面や端末で使われ、どの企業が顧客契約を持つのか。その一つひとつが将来の力関係を決めます。
ここで、OpenAIの方向性を「魂と器」という比喩から見直してみます。これは同社の公式分類ではなく、戦略を理解するためのArpableの整理です。「器」を形にする動きとして、2025年5月にはJony Ive氏のioとの統合が発表されました。[OpenAI公式・2025年5月21日]
| レイヤー | 具体像 | 戦略的意味 |
|---|---|---|
| 魂=知能 | GPTなどの基盤モデル、推論、マルチモーダル技術 | 競争力の源泉を磨く |
| 器=体験 | ChatGPTとJony IveとのAIデバイス開発 | AIとの接し方を自ら設計する |
| 計算基盤 | Azureを含む複数の調達先、専用半導体協業 | 供給能力と交渉上の選択肢を広げる |
| 顧客接点 | ChatGPT、企業向け製品、Codex、API | 利用者・開発者・企業と直接つながる |
計算基盤についても同じです。Azureとの関係を続けながら調達先を広げ、専用AIアクセラレータなどに取り組めば、成長速度を一社の設備投資計画だけに左右されにくくできます。それは「自社で半導体をすべて製造する」という意味ではありません。
具体的な販路拡大も始まっています。OpenAIは2026年4月28日、AWSでモデル、Codex、Amazon Bedrock Managed Agentsの限定プレビュー開始を発表しました。10月21日にはGoogle CloudでもモデルとCodexの提供を発表し、今後数週間以内の一般提供を予定しています。それでも、Microsoftが主要クラウドパートナーである関係は続いています。[AWS発表][Google Cloud発表]
さらに重要なのが、顧客との直接的な関係です。ChatGPT、Codex、企業向けサービス、APIを通じて、OpenAIは開発者の机から企業の業務現場まで接点を増やしています。2026年7月発表のChatGPT Workは、アプリやファイルを横断して文書や表計算などの成果物を作る機能を打ち出しました。MicrosoftのCopilotを経由しない業務の入口も広がっています。[OpenAI公式発表]
魂だけを売る会社から、魂が働く場所まで設計する会社へ。そこにOpenAIの戦略的な変化が見えます。ただし、それは完成形ではなく現在進行形の挑戦です。
離れても切れない同盟|出資・Azure・協業
両社が自立の余地を広げても協業が続くのは、資本、クラウド、技術の結びつきに互いの利益が残っているからである。
ここまで読むと、奇妙な疑問が浮かびます。MicrosoftはOpenAI以外のモデルを育て、OpenAIはMicrosoft以外のクラウドも使う。それなら、いっそ提携を解消したほうが分かりやすいのではないか。
現実の事業はそう単純ではありません。MicrosoftはOpenAIの主要株主です。2025年10月には約27%の持分を公表しましたが、2026年6月期の開示では約25%(転換後ベース)です。基準時点が異なる点には注意が必要です。AzureでOpenAIの製品やサービスが伸びれば、クラウド事業にも商機があります。OpenAIには、巨大なデータセンターを整備し、企業への信頼と販売経路を持つMicrosoftの力が役立ちます。
Microsoftの2026年度年次報告書は、OpenAIとの商取引(収益分配による支払いを含む)から241億ドルの収益を計上したと説明しています。この額をすべてAzureの純粋な利用料と読み替えることはできませんが、両社の関係が単なる象徴的提携ではないと分かる数字です。[Microsoft FY2026 Form 10-K・Note 1(関連当事者開示)]
2026年4月の公式発表は、データセンター容量の拡張、次世代シリコン、サイバーセキュリティを協業分野として挙げています。つまり両社は、ライセンスや販売経路の自由度を高めつつ、共同で進めたほうが合理的な領域を残しているのです。
独占をやめることは、協力をやめることではありません。互いに依存しすぎないことで、むしろ関係を長く維持できる可能性もあります。これが、二つの帝国を今も結びつけている逆説です。
ただし、計算基盤で協力できることと、顧客との接点を譲れることは別です。競争が鮮明になるのは、AIが企業の仕事を引き受ける場面です。
AIエージェントという玉座|誰が企業の仕事を動かすのか
次の競争はモデルの優劣だけでは決まらない。企業のデータに接続し、権限を守り、仕事を最後まで実行する接点を誰が担うかが重要になる。
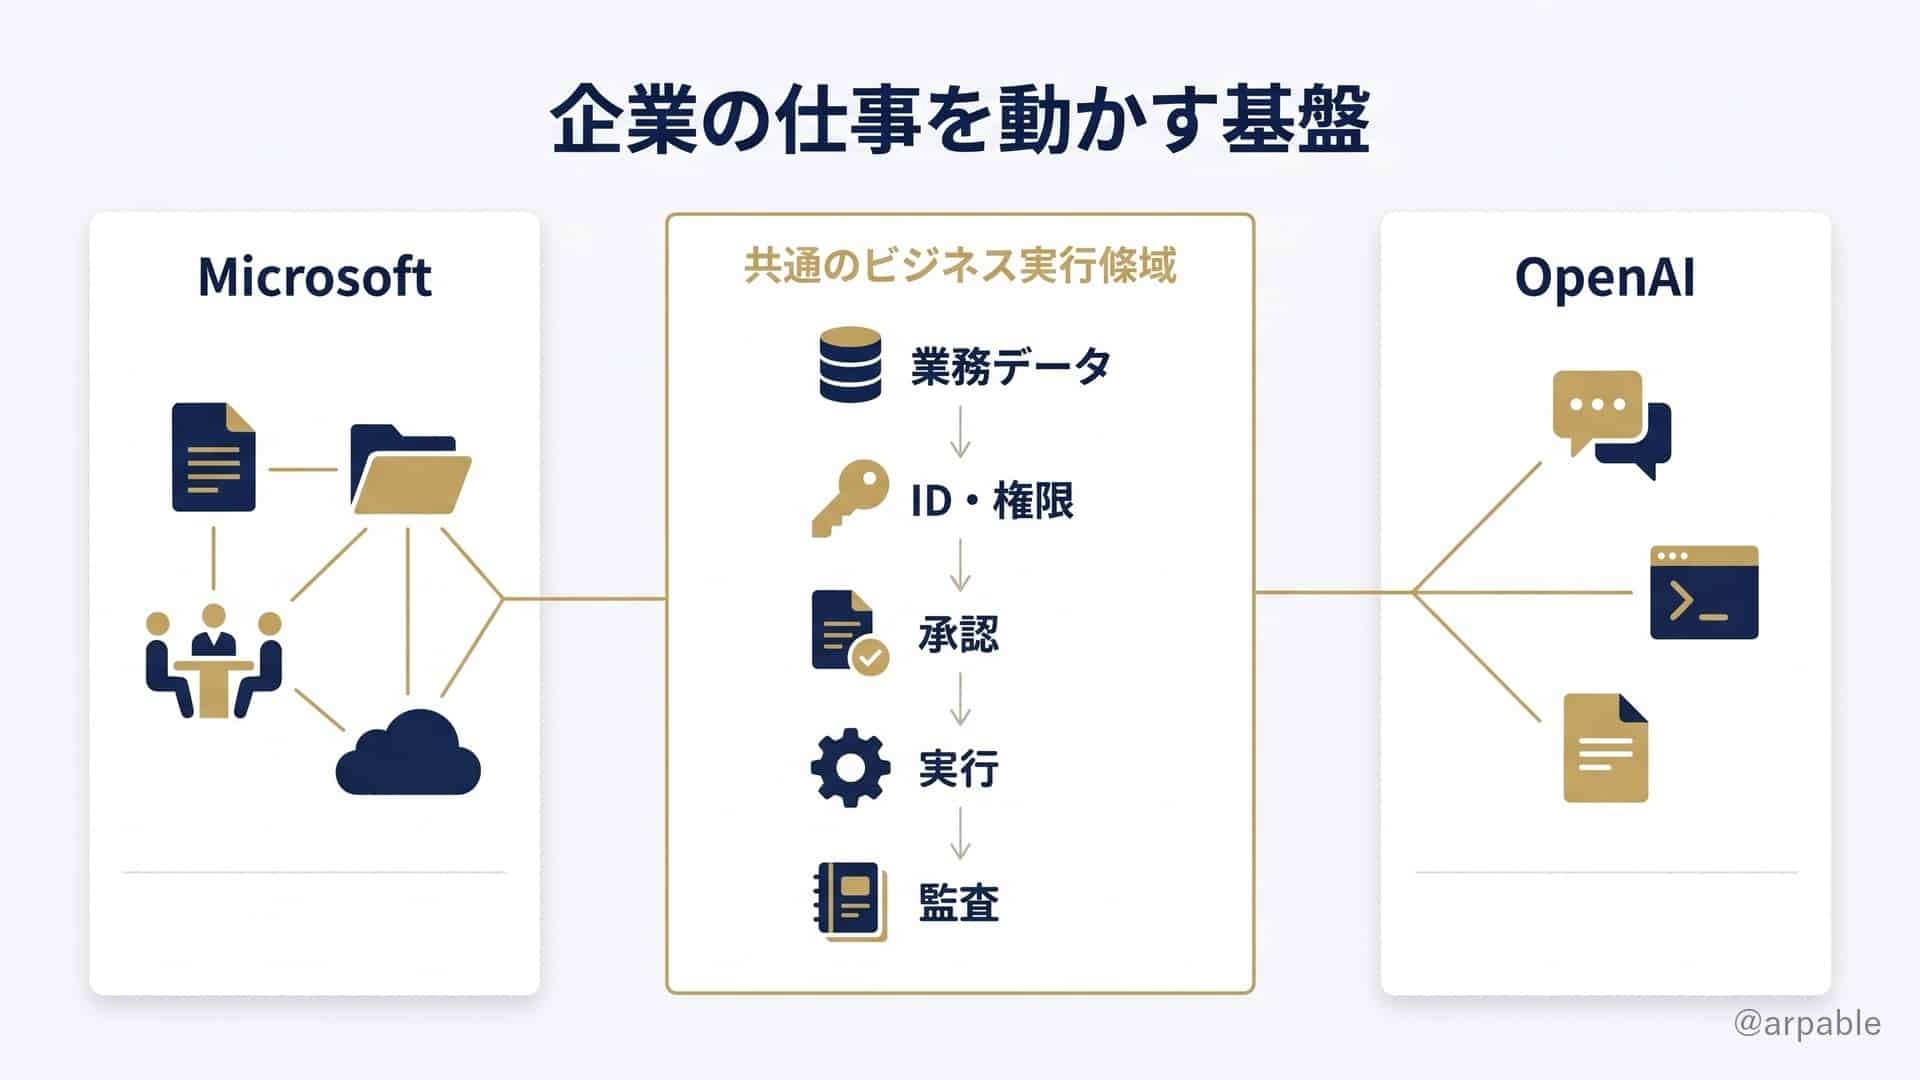
Microsoft 365 CopilotとChatGPT Workは、どちらも業務上の情報やファイルを活用し、成果物の作成を支援します。AIが質問に答えるだけなら、モデルの性能と価格を比較すれば済むかもしれません。しかしAIが見積書をつくり、会議を設定し、社内システムを確認し、承認を求め、次の作業を始めるようになると話が変わります。そこで価値を持つのは、モデルの知能だけでなく、業務データ、ID・認証、アクセス権限、承認フロー、監査記録との接続です。
たとえば営業担当者が「商談を踏まえて見積書の草案と訪問予定を作って」と頼む場面を考えてみましょう。顧客台帳を参照するにはアクセス権が必要です。さらに、見積書の送付や予定の確定まで任せるなら、社内ルールに応じた承認も欠かせません。
Microsoftが強いのは、その入口をすでに多くの企業で持っていることです。Microsoft 365、Teams、SharePoint、Entra、Azureを通じて、仕事の情報と運用の仕組みに深く関わっています。そこへCopilotやエージェント管理基盤を組み合わせると、既存の管理体制の延長でAIを使える可能性があります。Microsoftによれば、2026年度のMicrosoft 365 Copilot有料シートは3,000万を超えました。Agent 365もエージェントの管理基盤として紹介されています。[Microsoft FY2026 Annual Report]
OpenAIは別の方向から迫ります。ChatGPTの利用体験、Codexを通じた開発者との関係、API、企業向けのAI業務支援を通じ、ユーザーが最初に相談し、最後に成果物を受け取る場所になろうとしています。7月9日に発表したChatGPT Workは、その方向性を具体化したものです。使いやすさと改善速度で支持を集めれば、従来の業務ソフトを経由しない導線も生まれます。
ここで争われるのは、単なるアプリの利用者数ではありません。誰が業務の文脈を理解し、AIが実行できる範囲を管理し、企業から継続的に選ばれるのかという主導権です。Microsoftは企業の既存基盤から、OpenAIはAIを使う人の行動から、その中心に近づこうとしています。
この変化は、ChatGPT Workの業務利用や、Microsoft Agent Frameworkの実装論ともつながります。ただし本記事の主題はツールの操作方法ではありません。AIの価値が、回答する能力から、企業の仕事を安全に進める能力へ移っていくことにあります。
「AIエージェントという玉座」とは、一つの製品名ではありません。モデルを選び、情報を取り出し、判断を支え、必要に応じて人に承認を求める。その一連の仕事の流れを、どの企業の基盤が支えるかという競争を指します。
企業はどう備えるべきか|AI依存を点検する4つの軸
企業に必要なのはMicrosoftかOpenAIかを一度だけ選ぶことではない。モデル・クラウド・業務データ・実行権限を分けて依存を評価する設計力である。
では、両社の動きを見ている企業はどうすればよいのでしょう。「結局どちらを使えば勝てるのか」と考えたくなります。ただし、企業全体を一度の選択で決めようとすると、業務ごとの違いを見落とします。
たとえば、自社の社員がすでにMicrosoft 365で仕事をしているなら、管理された権限と既存の業務データを活かせることは大きな利点です。一方、開発部門が独自のAIアプリをつくるなら、OpenAIのAPIや別モデルを直接選べることに意味があります。同じ企業でも、部門と業務によって最適解は変わります。
そこでArpableは、AIへの依存を次の四つに分けて評価することを提案します。
| 層 | 確認すべき問い | 対策の例 |
|---|---|---|
| モデル | モデル変更で精度・費用はどう変わるか | 複数モデルの評価基準を持つ |
| クラウド | 料金・地域・可用性・移行に制約はあるか | 提供条件と移行費用を比較する |
| データ・ID | 誰が何へアクセスできるかを統制できるか | 認証・権限・保管場所を明文化する |
| エージェント実行 | 誤操作や承認漏れを防ぎ、説明できるか | 実行範囲、承認、監査ログを設計する |
重要なのは、すべてのベンダーを二重化することでも、特定企業を避けることでもありません。移行コストより一社集約の便益が大きい領域はあります。どこに依存しているかを把握し、その依存を経営判断として選べることが必要です。
実務では、まず重要業務を一つ選び、モデルの代替可能性、データの持ち出し、権限の移行、停止時の手作業への切り戻しをテストしてみるとよいでしょう。契約変更によって別クラウドが使えるようになったとしても、AWSやGoogle Cloudの提供状況はプレビュー段階を含みます。地域・SLA・監査機能が自社の要件に合うかは別途確認が必要です。
巨大企業同士の契約は、他人事ではありません。MicrosoftとOpenAIが相互依存の形を見直している今、利用企業も自社の依存関係を可視化する必要があります。 AI調達は、モデル性能の比較から経営上の選択肢を設計する仕事へ変わり始めています。
まとめ|二つの帝国の未来
MicrosoftとOpenAIの関係は、独占による一体化から、互いの選択肢を認める協業へ進んだ。企業もまた、依存を管理する力を問われている。
かつてMicrosoftとOpenAIは、二つで一つの巨大な機械のように見えました。MicrosoftはOpenAIという心臓を、OpenAIはMicrosoftのクラウドという器を必要としていました。あの同盟が生成AIの普及を加速させたことは間違いありません。
しかし、技術が企業活動の中核になった今、一つの心臓だけにすべてを預けることは難しくなりました。Microsoftは複数のモデルを使える帝国をつくり、OpenAIは知能から製品、計算基盤、顧客接点へと活動を広げています。
そして両社は、それでも手を離していません。2026年4月の契約改定は、最強の同盟が壊れた記録というより、互いの自立を認めながら協業を続けるための再設計と読むべきでしょう。
最後に問いは私たちへ戻ってきます。AIの巨人たちでさえ、互いへの依存を見直しています。では、私たちの企業はどうでしょう。目の前の便利さの先にある選択の自由を、どこまで設計できているでしょうか。
誰と組むかだけでなく、明日も自ら選べるか。それが、二つの帝国の物語から学べる最も実務的な教訓です。
専門用語まとめ
- 非独占ライセンス
- 権利者が同じ技術の利用権を複数の相手に与えられる契約形態。利用権の消滅とは異なる。
- IP(知的財産)
- モデルや製品、研究成果などに関係する知的財産。契約では対象ごとに期間や条件が異なる。
- ベンダーロックイン
- 特定提供者の製品や契約から離れる際に、費用や技術的制約が大きくなる状態。
参考文献 / 出典
一次情報
- Microsoft, The next phase of the Microsoft-OpenAI partnership(2026年4月27日発表、確認日:2026年10月24日)
- OpenAI, Microsoft と OpenAI の提携の次の段階(2026年4月27日発表、確認日:2026年10月24日)
- Microsoft・OpenAI共同声明(2026年2月27日発表、確認日:2026年10月24日)
- Microsoft, The next chapter of the Microsoft–OpenAI partnership(2025年10月28日発表、確認日:2026年10月24日)
- Microsoft FY2026 Annual Report(FY2026、連結財務諸表のOpenAI関連当事者開示。確認日:2026年10月24日)
- OpenAI, OpenAIのモデル、Codex、Managed AgentsがAWSで利用可能に(2026年4月28日発表、確認日:2026年10月24日)
- OpenAI, Google CloudでのOpenAIモデルの提供開始(2026年10月21日発表、確認日:2026年10月24日)
- OpenAI, ChatGPT Work発表(2026年7月9日発表、確認日:2026年10月24日)
- OpenAI, Sam & Jony introduce io(2025年5月21日発表、確認日:2026年10月24日)
- Microsoft Form 10-K(FY2026)Note 1(2026年7月提出、確認日:2026年10月24日)
※契約については両社が公表した要旨を参照。非公開の契約書全文を確認したという意味ではありません。事業戦略に関する比喩・解釈はArpable編集部による分析です。
次に読むならこの3本
補足Q&A
Q1. MicrosoftとOpenAIの提携は終了したのですか?
終了していません。2026年4月にモデル・製品IPのライセンスが非独占化されましたが、資本関係とAzureを通じた協業は継続しています。
Q2. OpenAIはAzureを使わなくなったのですか?
いいえ。Azureは引き続き主要クラウドパートナーで、OpenAIの製品は原則としてAzureで先行提供されます。他クラウドを選べる自由が広がったということです。
Q3. 企業はCopilotとOpenAIをどちらか一方に統一すべきですか?
必ずしもそうではありません。既存の業務基盤、モデル性能、費用、データ管理、監査・承認の要件を分けて評価し、併用と一社集約のメリットを比べることが重要です。
更新履歴
- 2026年10月24日:2026年4月27日の契約改定を軸に、両社の戦略と企業への示唆を全面改版。
- 2025年8月3日:第2版公開。
- 2024年12月5日:初版公開。